Toda operação que vende em marketplace já faz essa conta todo mês: quanto vendeu, menos comissão, menos frete, menos taxas. É basicamente o que a conciliação financeira faz, pedido por pedido. A reforma tributária está prestes a acrescentar mais uma variável a essa equação, e ela não é pequena: o imposto.
O nome desse mecanismo é split payment. Ele ainda não está em vigor, e boa parte do cronograma segue incerta, mas o que já se sabe sobre como ele funciona é suficiente para começar a organizar o processo com antecedência, em vez de ser pego de surpresa quando entrar em vigor de fato.
O que é o split payment, na prática
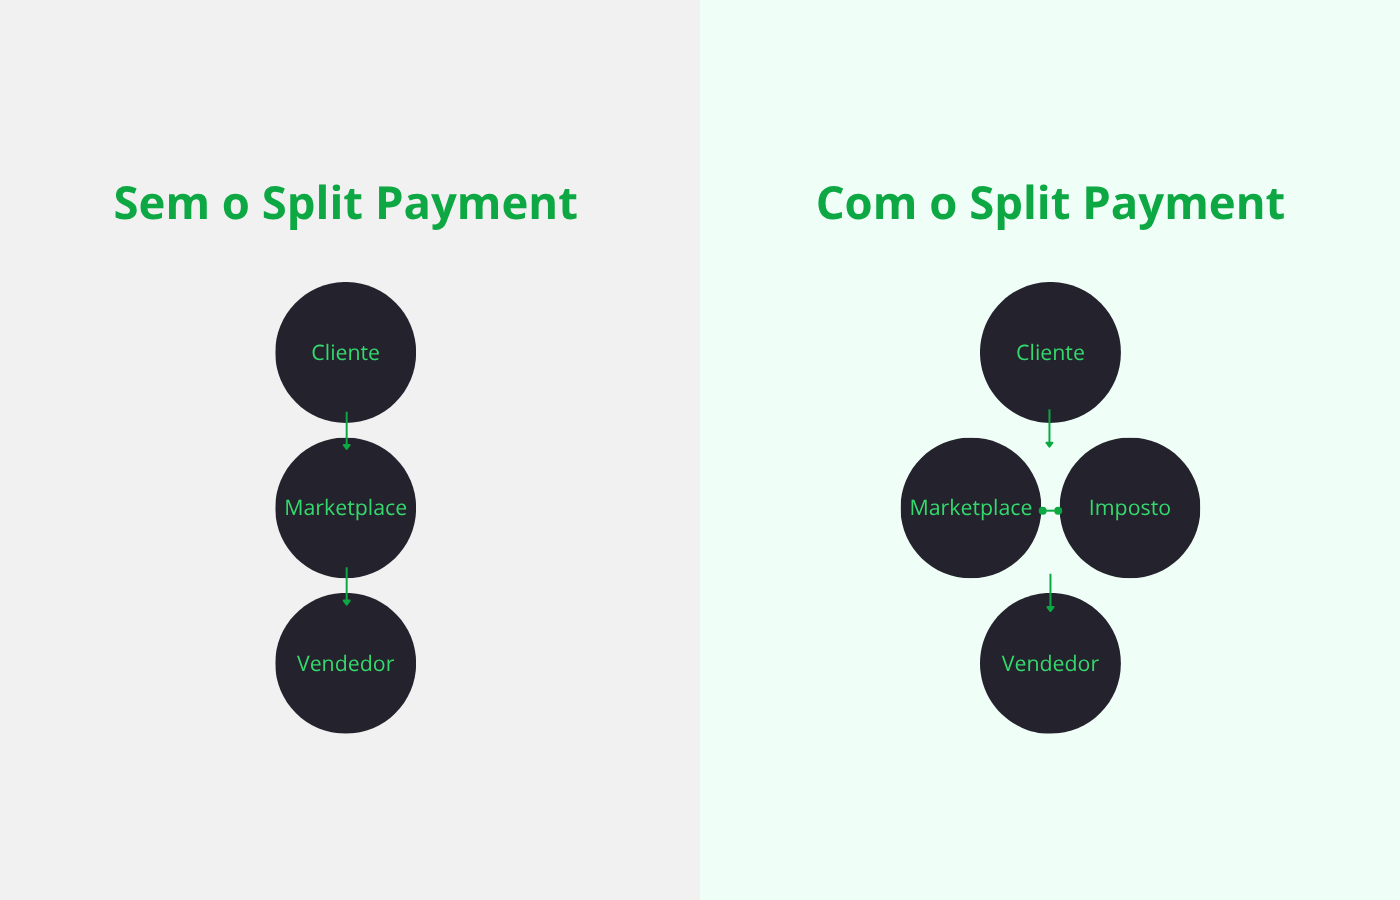
Split payment é o mecanismo que faz a instituição financeira ou o intermediário de pagamento (o próprio marketplace, a maquininha, o gateway) separar a parte de IBS e CBS no momento em que o pagamento é liquidado, antes de repassar o valor líquido ao vendedor. Hoje, quem calcula e recolhe o imposto da venda é o vendedor, depois, no fechamento. Com split payment, parte desse imposto já sai retida na origem, no momento em que o cliente paga.
A base legal é o artigo 27, inciso III, da Lei Complementar 214/2025, que trata o split payment como uma das formas de extinção do débito de IBS e CBS. Bancos, adquirentes e plataformas de pagamento vão precisar se adaptar para processar essa retenção automaticamente, seja no cartão, no Pix ou no boleto.
Se quiser mais detalhes dessas informações, leia as Cartilhas publicadas pelo CGIBS.
Por que isso muda a conta que você já faz hoje
Para o Fisco, é só mais um recolhimento antecipado. Para o vendedor, na prática, é uma linha nova na conciliação. Hoje o exercício é "quanto vendi" contra "quanto caiu na conta". Com split payment, passa a ser "quanto vendi", menos "quanto foi retido de imposto", contra "quanto efetivamente caiu". O valor bruto do pedido deixa de ser igual ao valor que sustenta o caixa para girar estoque, pagar fornecedor e investir em mídia.
Os impactos que vão além da conciliação
O efeito não para na planilha de conciliação. Ele se espalha por pelo menos duas frentes da operação.
A primeira é a conferência no recebimento. Hoje, conferir um repasse é basicamente checar se o valor líquido bateu com o esperado. Com split payment, entra mais uma etapa: verificar se o valor retido de imposto está correto para aquele pedido, além dos valores de comissão, frete e desconto que já existem hoje. É mais uma variável para bater, pedido a pedido, em cada marketplace.
A segunda é o fluxo de caixa e o capital de giro. Como o imposto sai retido antes do repasse, o valor líquido que chega à conta fica menor do que a operação está acostumada a receber por venda. Quem já trabalha com margem apertada ou depende desse dinheiro para repor estoque rápido vai sentir esse efeito primeiro, e o planejamento de caixa precisa considerar essa redução com antecedência, não depois que o valor já caiu menor do que o esperado.
Juntando as duas frentes, o quadro fica claro: quem depende de conferência manual vai empilhar mais uma camada de trabalho em cima do que já é manual hoje. Quem tem a conciliação automatizada só precisa acomodar mais uma variável dentro de um processo que já funciona sozinho. É essa automação que libera o time financeiro, e o próprio seller, para gastar tempo pensando na estratégia da operação (canal, precificação, expansão) em vez de caçar divergência de planilha todo fechamento de mês.
Quando isso realmente começa a valer (e por que ainda não há certeza)
Aqui é importante ser transparente: nem tudo sobre o cronograma do split payment está fechado ainda. O que já dá para confirmar é o essencial para não tomar decisão com base em data errada.
O que temos confirmado: 2026 é ano de teste, não de cobrança. A Receita Federal está rodando testes internos e um piloto da CBS com um grupo de empresas convidadas, mas não há retenção efetiva de split payment acontecendo nas vendas agora. A partir de 2027, o split payment passa a existir na prática, mas só para empresas do regime normal (Lucro Real e Lucro Presumido) e de forma facultativa. A obrigatoriedade de fato só chega em 2028. Nas duas fases, o foco inicial é nas operações entre empresas, o chamado B2B.
Só que existe um detalhe importante, confirmado no próprio manual oficial de operações do split payment: o mecanismo não sabe, nem verifica, se uma transação é de marketplace ou se é uma venda direta. O split acontece sempre que os campos fiscais de IBS e CBS são preenchidos naquela transação, independentemente do contexto comercial por trás dela. Na prática, cabe ao marketplace, ao pagador e ao vendedor combinarem entre si se vão usar split e em qual etapa do pagamento ele será aplicado.
A venda para o consumidor final (B2C) não entra na obrigatoriedade da Fase 1, mas o repasse que o marketplace faz para o vendedor é, ele mesmo, uma relação entre duas empresas. Nada impede, tecnicamente, que um marketplace decida aplicar split nesse repasse já na Fase 1, mesmo com a venda original sendo B2C. Se isso vai acontecer, e quando, depende de uma decisão comercial de cada marketplace.
Ou seja: não dá para prometer que quem vende B2C em marketplace fica de fora do split payment enquanto a Fase 1 durar. A obrigatoriedade legal não alcança essas vendas ainda, mas o mecanismo já permite que o marketplace aplique split no repasse por conta própria. O caminho mais seguro continua sendo entender como o mecanismo funciona desde já, em vez de esperar para descobrir na hora que ele chegar, de um jeito ou de outro, até a sua operação.
O que dá para fazer desde já
Não é preciso esperar a data oficial fechar para se organizar. Vale mapear hoje como a conciliação registra cada repasse de marketplace (comissão, frete, antecipação) para já identificar onde entraria a linha de imposto retido quando ela chegar, e revisar com o time técnico se o ERP atual teria como incorporar essa integração ou se vai depender de uma solução por fora dele.
É esse tipo de mudança que reforça por que ter marketplace, conciliação financeira, baixa automática de contas e ERP conversando entre si deixou de ser um diferencial e passou a ser básico para não perder tempo em meio a uma reforma que ainda está sendo desenhada. Quer entender como preparar sua operação para isso sem esperar o susto do fechamento de mês? Agende uma demonstração com o time da Confery.